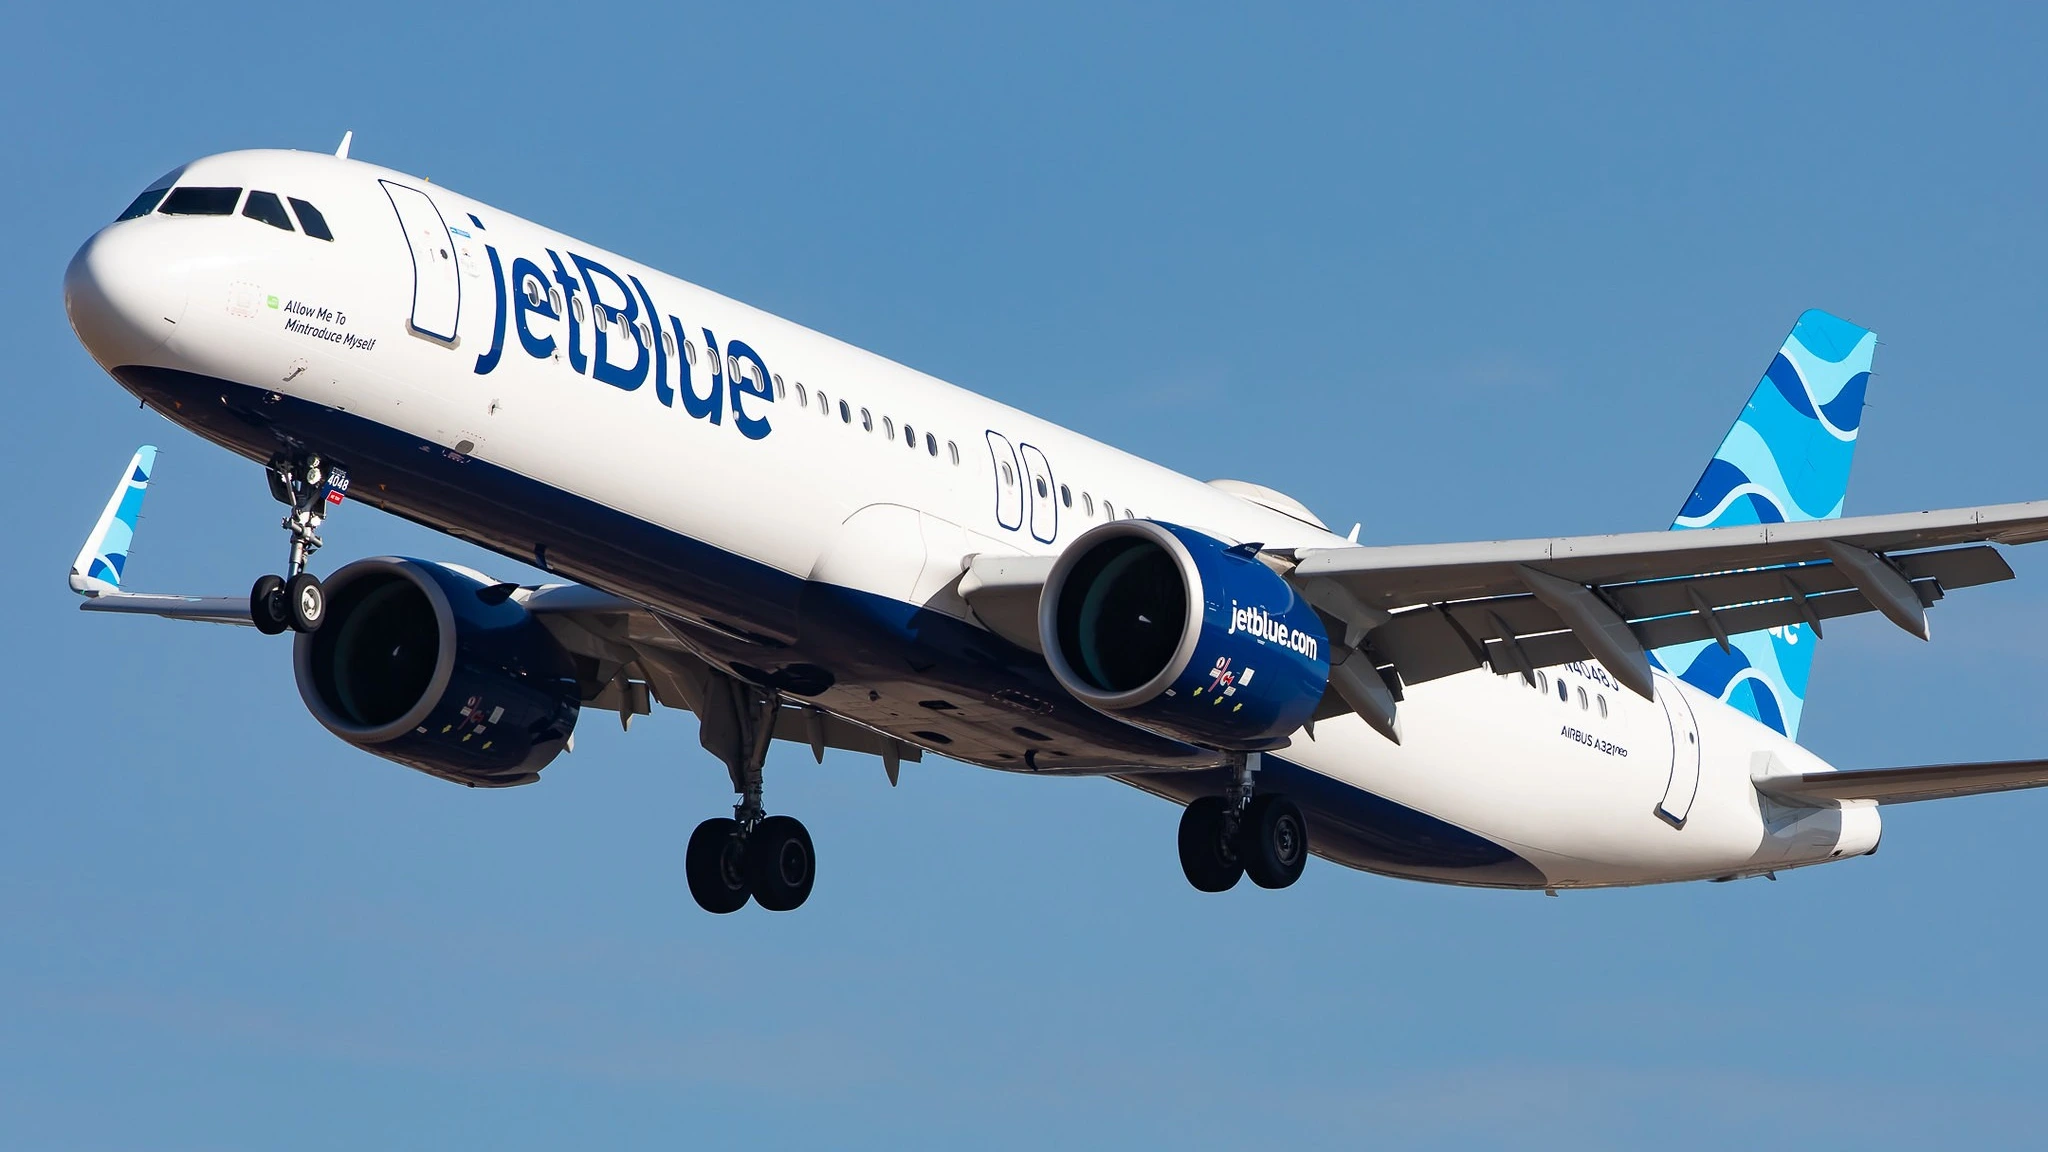
CHICAGO – Aksionet e JetBlue Airways (B6) mbyllën në 2.91 dollarë të martën, duke riaktivizuar pyetjet nëse kompania ajrore amerikane, e cila po përjeton vështirësi, mund të kompletojë rikuperimin e saj pa kërkuar mbrojtje nga falimentimi ose një shpëtim financiar. CEO i United Airlines, Scott Kirby, u përball me pyetje rreth një mundësie acquisizioni më 21 tetor, por refuzoi të sinjalizonte ndonjë ndryshim në pozicionin e kompanisë.
JetBlue ende nuk është e paaftë financiarisht, dhe operacionet e saj me vlerë në aeroport, programi i lojalitetit dhe baza e klientëve mund të tërheqin blerës potencialë. Megjithatë, borxhet e mëdha, humbjet e vazhdueshme dhe detyrimet e kushtueshme të financimit e lënë kompaninë ajrore me pak hapësirë për të përballuar ngjarje të papritura ndërsa punon për të arritur një profitabilitet të qëndrueshëm.
JetBlue raportoi rreth 2.2 miliardë dollarë në para të lira, ekvivalente para dhe letra me vlerë në fund të qershorit 2026, së bashku me një linjë krediti të papërdorur prej 600 milionë dollarë.
Dokumenti i saj i parashtrimit për tremujorin e dytë tregoi gjithashtu rreth 8.5 miliardë dollarë në borxhe dhe detyrime financimi, përveç detyrimeve të lease-it operativ.
Linja ajrore humbi 566 milionë dollarë gjatë gjyshemës së parë të vitit 2026. Megjithëse rezervat e saj të parave ofrojnë një mbështetje financiare, humbjet dhe pagimet e interesit mund të zvogëlajnë gradualisht këtë mbrojtje nëse performanca operative nuk përmirësohet.
Pagesat e planifikuara të borxhit të JetBlue përfshijnë 236 milionë dollarë për pjesën e mbetur të vitit 2026, 478 milionë dollarë në vitin 2027 dhe 582 milionë dollarë në vitin 2028.
Pagesat rriten ndjeshëm në rreth 1.84 miliardë dollarë në vitin 2029, duke bërë që aksesimi në rifinancim dhe kapital shtesë të jetë gjithnjë e më i rëndësishëm.
Vetëm çmimi i aksioneve nuk mund të tregojë nëse falimentimi është i afërt. Kërkimet mbi dështimin e kompanive kanë zbuluar se rëniet e çmimit të aksioneve mund të ndihmojnë në identifikimin e vështirësive financiare, kur konsiderohen së bashku me nivelin e borxhit, profitabilitetin, volatilitetin dhe paratë e lira. Prandaj, vlerësimi i ulët i JetBlue është një shenjë alarmi, por jo një parashikim i qartë i të ardhmes së saj.
Rikthimi i JetBlue përball presion.
JetBlue po punon për të rritur të hyrat nga klientët ekzistues përmes ulëseve premium, sallave të aeroportit, partneriteteve të kartave kreditore dhe programit të lojalitetit TrueBlue.
Rezultatet e saj për tremujorin e dytë treguan një rritje të të hyrave prej 14.5%, ndërsa të hyrat për milë ulëse në Fort Lauderdale u rritën 11%, pavarësisht një zgjerimi të konsiderueshëm të kapacitetit.
Megjithatë, rritja e të hyrave nuk është shndërruar ende në një profitabilitet të qëndrueshëm. JetBlue regjistroi një humbje operative prej 141 milionë dollarë në tremujorin e dytë, ndërsa parashikimi i saj për vitin 2026 parashikonte rreth 590 milionë dollarë në shpenzime për interesa.
Linja ajrore ka kërkuar gjithashtu të grumbullojë para duke shitur asete, përfshirë aeroplanet dhe programin e lojalitetit. Bondet e mbështirura nga TrueBlue janë nën presion, duke theksuar shqetësimet rreth asaj se si kredituesit vlerësojnë garancinë dhe çfarë mund të kushtojë financimi.
JetBlue synon të arrijë një fluks pozitiv të parave të lira rreth fundit të vitit 2027 ose 2028, por ky qëllim varet nga një ekzekutim i suksesshëm dhe kushte operative të favorshme. Çmimet më të larta të karburantit, ulja e kërkesës ose vonesat në përmirësimin e kostove mund të e bëjnë më të vështirë këtë rëndësim.
Linja ajrore pritet të publikojë rezultatet e tremujorit të tretë më 27 tetor. Ky raport duhet të ofrojë një pamje më të qartë të pozicionit të saj aktual financiar, humbjeve dhe progresit drejt qëllimeve financiare.
United Airlines mbetet një burim i mundshëm i spekulimeve, sepse JetBlue ka pasësi të vlefshme në tregje konkurruese, përfshirë slotet në aeroportin e Nju Jorkut, operacionet në Boston dhe një prani të rëndësishme në Fort Lauderdale. Programi i saj i lojalitetit gjithashtu mund të ketë vlerë strategjike për një tjetër operator.
Megjithatë, blerja e JetBlue do të nënkuptonte vlerësimin jo vetëm të atyre pasësive, por edhe të borxhit të saj të konsiderueshëm dhe të detyrimeve financiare.
Një blerës do të duhej të vendonte nëse përfitimet e rrjetit dhe të klientëve justifikojnë kostot dhe kompleksitetin e një transaksioni.
Gjatë konferencës telefonike të datës 21 tetor për rezultatet financiare, CEO Scott Kirby u pyet nëse United mund të jetë një zgjidhje për JetBlue, ndërsa kjo e fundit konsideron të ardhmen e saj financiare. Kirby tha se nuk kishte asgjë të re për të shtuar dhe theksoi fokusin e United në biznesin e vet.
United kohët e fundit ka rritur likuiditetin, por drejtuesit e saj thanë se ky veprim nuk ishte i synuar për të financuar një blerje. Deri tani, nuk ka asnjë marrëveshje të konfirmuar ose një deklaratë publike nga United për të blerë JetBlue, siç theksoi “View from the Wing”.
Për momentin, e ardhmja e JetBlue varet më drejtësisht nga aftësia e saj për të ngadalësuar shpenzimet, për të rifinancuar detyrimet e ardhshme dhe për të bërë rëndësimin e saj të qenë fitimprurë.
Falimentimi mbetet një rrezik i vërtetë nëse financimi bëhet më i vështirë për të siguruar, por shifrat e disponueshme nuk tregojnë se një procedurë e tillë është e pashmangshme.
United ende mund të jetë pjesë e një konsolidimi të ardhshëm në industri, por investitorët nuk duhet të e konsiderojnë një blerje si një garanci.
Biletat e klasës së parë “New BlueFirst” të JetBlue fillojnë të sheshen për nisjen në dhjetor 2026.
Burimi: Aviation A2Z